Domain rückzahlungsanspruch.de kaufen?
Wir ziehen mit dem Projekt
rückzahlungsanspruch.de um.
Sind Sie am Kauf der Domain
rückzahlungsanspruch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rückzahlungsanspruch.de kaufen?
Wie finanziert sich ein Kreditkartenunternehmen?
Ein Kreditkartenunternehmen finanziert sich hauptsächlich durch Gebühren, die es von den Händlern für die Nutzung seiner Kreditkarten erhält. Diese Gebühren werden in der Regel als Prozentsatz des Umsatzes oder als feste Gebühr pro Transaktion berechnet. Darüber hinaus können Kreditkartenunternehmen auch Einnahmen aus Zinsen auf Kreditkartenschulden, Jahresgebühren von Karteninhabern und anderen Gebühren wie Überziehungszinsen generieren. Einige Kreditkartenunternehmen bieten auch zusätzliche Dienstleistungen wie Versicherungen oder Bonusprogramme an, die zusätzliche Einnahmequellen darstellen können. Insgesamt basiert das Geschäftsmodell eines Kreditkartenunternehmens darauf, Einnahmen aus verschiedenen Quellen zu generieren, um seine Betriebskosten zu decken und Gewinne zu erzielen. **
Wie verdient ein Kreditkartenunternehmen Geld?
Ein Kreditkartenunternehmen verdient Geld auf verschiedene Weisen. Zum einen durch Gebühren, die sie von den Händlern für die Akzeptanz der Kreditkarten erhalten. Diese Transaktionsgebühren können einen Prozentsatz des Umsatzes oder einen festen Betrag ausmachen. Zudem verdienen Kreditkartenunternehmen auch durch Zinsen, die sie von Kreditkarteninhabern für ausstehende Salden auf ihren Karten erhalten. Darüber hinaus können sie auch Einnahmen aus Jahresgebühren, Überziehungszinsen und anderen Gebühren generieren. In einigen Fällen bieten Kreditkartenunternehmen auch zusätzliche Dienstleistungen wie Versicherungen oder Bonussysteme an, um Einnahmen zu generieren. **

Ähnliche Suchbegriffe für Kreditkartenunternehmen
Top-Angebote
Produkte zum Begriff Kreditkartenunternehmen:
-
Peter Lang Die Anfechtbarkeit der Zahlung der Vergütung des vorläufigen Insolvenzverwalters im Zweitverfahren (Deutsch, Hardcover, Torsten Martini) (7276833)Peter Lang Die Anfechtbarkeit der Zahlung der Vergütung des vorläufigen Insolvenzverwalters im Zweitverfahren (Deutsch, Hardcover, Torsten Martini) (7276833)53,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thomas, Peter: Inklusion als politische ForderungInklusion als politische Forderung , Über hegemoniale Verschiebungen erziehungswissenschaftlichen Wissens , Karosserie & Exterieur Styling > Auto-Tuning & -Styling , Erscheinungsjahr: 20250227, Autoren: Thomas, Peter, Seitenzahl/Blattzahl: 390, Themenüberschrift: EDUCATION / Educational Policy & Reform / General, Keyword: Behinderung; Bildung; Bildungspolitik; Bildungstheorie; Disability Studies; Education; Educational Policy; Pedagogy; Pädagogik; Social Inequality; Soziale Ungleichheit; Theory of Education, Fachschema: Inklusion~Prekariat~Armut~Bildungspolitik~Politik / Bildung~Philosophie~Sozialeinrichtung, Fachkategorie: Soziale Mobilität~Bildungsstrategien und -politik~Philosophie~Sozialwesen und soziale Dienste, Warengruppe: HC/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 390 Blätter, Länge: 240, Breite: 155, Höhe: 31, Gewicht: 690, Produktform: Klappenbroschur,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Anfechtbarkeit der Zahlung der Vergütung des vorläufigen Insolvenzverwalters im Zweitverfahren, Gebundene Ausgabe von Torsten Martini, Peter LangDie Anfechtbarkeit Der Zahlung Der Vergütung Des Vorläufigen Insolvenzverwalters Im Zweitverfahren, Gebundene Ausgabe Von Torsten Martini, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-65103-2, Seitenanzahl: 15253,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
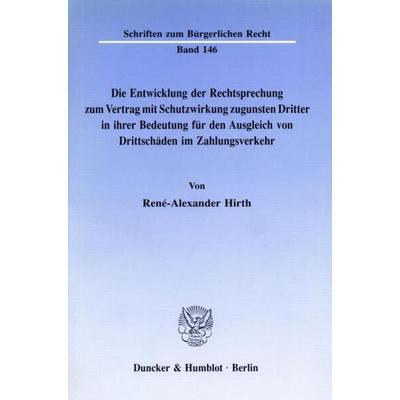
Die Entwicklung der Rechtsprechung zum Vertrag mit Schutzwirkung zugunsten Dritter in ihrer Bedeutung für den Ausgleich von Drittschäden imDie Entwicklung Der Rechtsprechung Zum Vertrag Mit Schutzwirkung Zugunsten Dritter In Ihrer Bedeutung Für Den Ausgleich Von Drittschäden Im Zahlungsverkehr., Taschenbuch Von René-alexander Hirth, Duncker & Humblot, 978-3-428-07250-7, Seitenanzahl: 20149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kreditkartenunternehmen erheben keine Gebühren für die Nutzung ihrer Karten?
Es gibt einige Kreditkartenunternehmen, die keine Gebühren für die Nutzung ihrer Karten erheben, darunter N26, Revolut und DKB. Diese Unternehmen bieten oft kostenlose Konten und Karten an, ohne monatliche oder jährliche Gebühren. Es ist jedoch wichtig zu beachten, dass einige dieser Karten möglicherweise Gebühren für bestimmte Transaktionen oder Leistungen erheben. **
-
"Was ist das übliche Verfahren zur Erhöhung des Kreditlimits bei Kreditkartenunternehmen?"
Um das Kreditlimit bei Kreditkartenunternehmen zu erhöhen, muss der Karteninhaber in der Regel einen Antrag stellen. Dieser Antrag wird vom Unternehmen geprüft, basierend auf der Bonität des Kunden und seiner bisherigen Zahlungshistorie. Bei positiver Prüfung wird das Kreditlimit entsprechend angepasst und dem Karteninhaber mitgeteilt. **
-
Was sind die verschiedenen Sicherheitsmaßnahmen, die Kreditkartenunternehmen implementieren, um Betrug zu verhindern?
Kreditkartenunternehmen verwenden Technologien wie EMV-Chips und Tokenisierung, um Transaktionen sicherer zu machen. Sie überwachen Transaktionen in Echtzeit auf verdächtige Aktivitäten und setzen gegebenenfalls Betrugspräventionsmaßnahmen ein. Kunden werden auch dazu ermutigt, ihre Kreditkarteninformationen sicher aufzubewahren und regelmäßig ihre Transaktionen zu überprüfen. **
-
Warum wurde Ihr Kauf abgelehnt, weil Ihre Kreditkarte von Ihrem Kreditkartenunternehmen abgelehnt wurde?
Es tut mir leid, aber als KI-Assistent habe ich keinen Zugriff auf persönliche Informationen wie den Grund für die Ablehnung Ihrer Kreditkarte. Es kann verschiedene Gründe geben, warum eine Kreditkarte abgelehnt wird, wie z.B. unzureichendes Guthaben, verdächtige Transaktionen oder technische Probleme. Es wird empfohlen, sich direkt an Ihr Kreditkartenunternehmen zu wenden, um weitere Informationen zu erhalten. **

Was ist der Unterschied zwischen Verbindlichkeit und Forderung?
Verbindlichkeit bezieht sich auf eine rechtliche oder moralische Verpflichtung, eine bestimmte Handlung auszuführen oder eine bestimmte Leistung zu erbringen. Eine Forderung hingegen bezieht sich auf das Recht, von einer anderen Person die Erfüllung einer Verbindlichkeit zu verlangen, zum Beispiel die Zahlung einer ausstehenden Rechnung. Eine Verbindlichkeit besteht also aus der Pflicht, während eine Forderung das Recht auf Erfüllung dieser Pflicht darstellt. **
Wie können Kreditkartenunternehmen sicherstellen, dass die Vergabe von Kreditkarten an Kunden verantwortungsbewusst und angemessen erfolgt?
Kreditkartenunternehmen können die Bonität der Kunden überprüfen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Sie können auch ein Limit für die Kreditkarte festlegen, um sicherzustellen, dass die Kunden nicht über ihre finanziellen Möglichkeiten hinausgehen. Darüber hinaus können sie Transaktionsüberwachungssysteme einsetzen, um verdächtige Aktivitäten zu erkennen und Betrug zu verhindern. **
Top-Angebote
Produkte zum Begriff Kreditkartenunternehmen:
-
Eignung der Multiple-Bewertung. Eine vergleichende Analyse von Bewertungsverfahren am Beispiel von Kreditkartenunternehmen, Taschenbuch von SvenEignung Der Multiple-bewertung. Eine Vergleichende Analyse Von Bewertungsverfahren Am Beispiel Von Kreditkartenunternehmen, Taschenbuch Von Sven Steinacker, Grin, 978-3-656-98554-9, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die Pauschalierung und Zahlung des Ausgleich, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-1362-2Verordnung Über Die Pauschalierung Und Zahlung Des Ausgleich, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-1362-2, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Die Anfechtbarkeit der Zahlung der Vergütung des vorläufigen Insolvenzverwalters im Zweitverfahren (Deutsch, Hardcover, Torsten Martini) (7276833)Peter Lang Die Anfechtbarkeit der Zahlung der Vergütung des vorläufigen Insolvenzverwalters im Zweitverfahren (Deutsch, Hardcover, Torsten Martini) (7276833)53,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thomas, Peter: Inklusion als politische ForderungInklusion als politische Forderung , Über hegemoniale Verschiebungen erziehungswissenschaftlichen Wissens , Karosserie & Exterieur Styling > Auto-Tuning & -Styling , Erscheinungsjahr: 20250227, Autoren: Thomas, Peter, Seitenzahl/Blattzahl: 390, Themenüberschrift: EDUCATION / Educational Policy & Reform / General, Keyword: Behinderung; Bildung; Bildungspolitik; Bildungstheorie; Disability Studies; Education; Educational Policy; Pedagogy; Pädagogik; Social Inequality; Soziale Ungleichheit; Theory of Education, Fachschema: Inklusion~Prekariat~Armut~Bildungspolitik~Politik / Bildung~Philosophie~Sozialeinrichtung, Fachkategorie: Soziale Mobilität~Bildungsstrategien und -politik~Philosophie~Sozialwesen und soziale Dienste, Warengruppe: HC/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 390 Blätter, Länge: 240, Breite: 155, Höhe: 31, Gewicht: 690, Produktform: Klappenbroschur,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert sich ein Kreditkartenunternehmen?
Ein Kreditkartenunternehmen finanziert sich hauptsächlich durch Gebühren, die es von den Händlern für die Nutzung seiner Kreditkarten erhält. Diese Gebühren werden in der Regel als Prozentsatz des Umsatzes oder als feste Gebühr pro Transaktion berechnet. Darüber hinaus können Kreditkartenunternehmen auch Einnahmen aus Zinsen auf Kreditkartenschulden, Jahresgebühren von Karteninhabern und anderen Gebühren wie Überziehungszinsen generieren. Einige Kreditkartenunternehmen bieten auch zusätzliche Dienstleistungen wie Versicherungen oder Bonusprogramme an, die zusätzliche Einnahmequellen darstellen können. Insgesamt basiert das Geschäftsmodell eines Kreditkartenunternehmens darauf, Einnahmen aus verschiedenen Quellen zu generieren, um seine Betriebskosten zu decken und Gewinne zu erzielen. **
-
Wie verdient ein Kreditkartenunternehmen Geld?
Ein Kreditkartenunternehmen verdient Geld auf verschiedene Weisen. Zum einen durch Gebühren, die sie von den Händlern für die Akzeptanz der Kreditkarten erhalten. Diese Transaktionsgebühren können einen Prozentsatz des Umsatzes oder einen festen Betrag ausmachen. Zudem verdienen Kreditkartenunternehmen auch durch Zinsen, die sie von Kreditkarteninhabern für ausstehende Salden auf ihren Karten erhalten. Darüber hinaus können sie auch Einnahmen aus Jahresgebühren, Überziehungszinsen und anderen Gebühren generieren. In einigen Fällen bieten Kreditkartenunternehmen auch zusätzliche Dienstleistungen wie Versicherungen oder Bonussysteme an, um Einnahmen zu generieren. **
-
Welche Kreditkartenunternehmen erheben keine Gebühren für die Nutzung ihrer Karten?
Es gibt einige Kreditkartenunternehmen, die keine Gebühren für die Nutzung ihrer Karten erheben, darunter N26, Revolut und DKB. Diese Unternehmen bieten oft kostenlose Konten und Karten an, ohne monatliche oder jährliche Gebühren. Es ist jedoch wichtig zu beachten, dass einige dieser Karten möglicherweise Gebühren für bestimmte Transaktionen oder Leistungen erheben. **
-
"Was ist das übliche Verfahren zur Erhöhung des Kreditlimits bei Kreditkartenunternehmen?"
Um das Kreditlimit bei Kreditkartenunternehmen zu erhöhen, muss der Karteninhaber in der Regel einen Antrag stellen. Dieser Antrag wird vom Unternehmen geprüft, basierend auf der Bonität des Kunden und seiner bisherigen Zahlungshistorie. Bei positiver Prüfung wird das Kreditlimit entsprechend angepasst und dem Karteninhaber mitgeteilt. **
Ähnliche Suchbegriffe für Kreditkartenunternehmen
-
Die Anfechtbarkeit der Zahlung der Vergütung des vorläufigen Insolvenzverwalters im Zweitverfahren, Gebundene Ausgabe von Torsten Martini, Peter LangDie Anfechtbarkeit Der Zahlung Der Vergütung Des Vorläufigen Insolvenzverwalters Im Zweitverfahren, Gebundene Ausgabe Von Torsten Martini, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-65103-2, Seitenanzahl: 15253,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entwicklung der Rechtsprechung zum Vertrag mit Schutzwirkung zugunsten Dritter in ihrer Bedeutung für den Ausgleich von Drittschäden imDie Entwicklung Der Rechtsprechung Zum Vertrag Mit Schutzwirkung Zugunsten Dritter In Ihrer Bedeutung Für Den Ausgleich Von Drittschäden Im Zahlungsverkehr., Taschenbuch Von René-alexander Hirth, Duncker & Humblot, 978-3-428-07250-7, Seitenanzahl: 20149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Sicherheitsmaßnahmen, die Kreditkartenunternehmen implementieren, um Betrug zu verhindern?
Kreditkartenunternehmen verwenden Technologien wie EMV-Chips und Tokenisierung, um Transaktionen sicherer zu machen. Sie überwachen Transaktionen in Echtzeit auf verdächtige Aktivitäten und setzen gegebenenfalls Betrugspräventionsmaßnahmen ein. Kunden werden auch dazu ermutigt, ihre Kreditkarteninformationen sicher aufzubewahren und regelmäßig ihre Transaktionen zu überprüfen. **
-
Warum wurde Ihr Kauf abgelehnt, weil Ihre Kreditkarte von Ihrem Kreditkartenunternehmen abgelehnt wurde?
Es tut mir leid, aber als KI-Assistent habe ich keinen Zugriff auf persönliche Informationen wie den Grund für die Ablehnung Ihrer Kreditkarte. Es kann verschiedene Gründe geben, warum eine Kreditkarte abgelehnt wird, wie z.B. unzureichendes Guthaben, verdächtige Transaktionen oder technische Probleme. Es wird empfohlen, sich direkt an Ihr Kreditkartenunternehmen zu wenden, um weitere Informationen zu erhalten. **
-
Was ist der Unterschied zwischen Verbindlichkeit und Forderung?
Verbindlichkeit bezieht sich auf eine rechtliche oder moralische Verpflichtung, eine bestimmte Handlung auszuführen oder eine bestimmte Leistung zu erbringen. Eine Forderung hingegen bezieht sich auf das Recht, von einer anderen Person die Erfüllung einer Verbindlichkeit zu verlangen, zum Beispiel die Zahlung einer ausstehenden Rechnung. Eine Verbindlichkeit besteht also aus der Pflicht, während eine Forderung das Recht auf Erfüllung dieser Pflicht darstellt. **
-
Wie können Kreditkartenunternehmen sicherstellen, dass die Vergabe von Kreditkarten an Kunden verantwortungsbewusst und angemessen erfolgt?
Kreditkartenunternehmen können die Bonität der Kunden überprüfen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Sie können auch ein Limit für die Kreditkarte festlegen, um sicherzustellen, dass die Kunden nicht über ihre finanziellen Möglichkeiten hinausgehen. Darüber hinaus können sie Transaktionsüberwachungssysteme einsetzen, um verdächtige Aktivitäten zu erkennen und Betrug zu verhindern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.